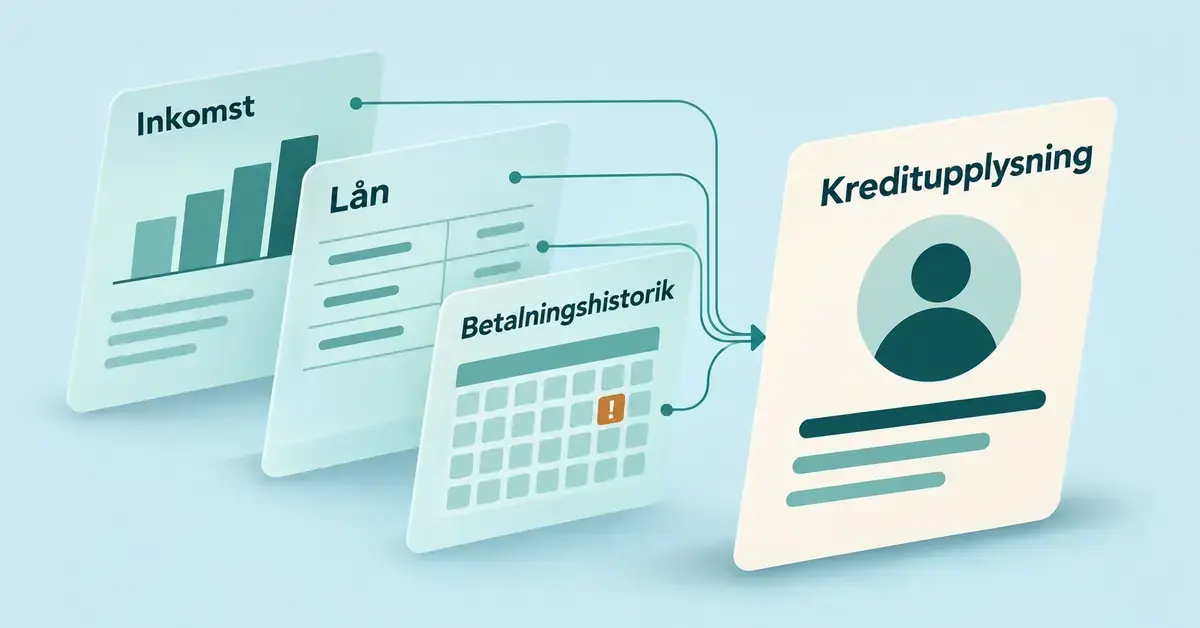
En kreditupplysning är en sammanställning av din ekonomiska situation som banker, långivare och andra företag använder för att bedöma hur troligt det är att du kan betala tillbaka en skuld – alltså din kreditvärdighet. Den hämtas från ett särskilt kreditupplysningsföretag och innehåller uppgifter om bland annat din inkomst, dina lån och eventuella betalningsanmärkningar. Här går vi igenom vad en kreditupplysning innehåller, när den görs, vilka företag som tar den och vad som faktiskt påverkar resultatet.
Snabbfakta
| Vad det är | Sammanställning av en persons eller ett företags ekonomiska situation |
| Används till | Att bedöma kreditvärdighet vid lån, krediter, hyresavtal och abonnemang |
| Vem gör dem | Kreditupplysningsföretag, t.ex. UC, Creditsafe och Dun & Bradstreet |
| Laglig grund | Kreditupplysningslagen (1973:1173) och GDPR |
| Tillsynsmyndighet | Integritetsskyddsmyndigheten (IMY) |
| Krav för privatpersoner | Legitimt behov krävs, och du får en kopia på upplysningen |
| Gallringstid | Betalningsanmärkning för privatperson gallras efter 3 år |
Vad är en kreditupplysning – och varför finns den?
En kreditupplysning är enligt Integritetsskyddsmyndigheten (IMY) framför allt inriktad på ekonomiska förhållanden, men den kan även innehålla andra personuppgifter och en samlad bedömning av din återbetalningsförmåga. Syftet är att den som ska låna ut pengar eller ingå ett avtal med dig ska kunna uppskatta risken för att skulden inte betalas.
Kreditupplysningar fyller en funktion åt båda parter. För långivaren eller företaget minskar de risken att ingå avtal med någon som inte kan betala. För dig som konsument fungerar de som ett skydd mot att låna mer än du klarar av – en kreditgivare måste alltid göra en kreditprövning och följa så kallad god kreditgivningssed innan ett lån beviljas.
Det är viktigt att skilja på begreppen. Kreditupplysningen är själva informationsunderlaget, medan kreditprövningen är den bedömning som kreditgivaren gör utifrån underlaget. Kreditgivaren beställer alltså ofta en kreditupplysning för att kontrollera de uppgifter du själv har lämnat.
Vad innehåller en kreditupplysning?
Exakt innehåll varierar mellan olika kreditupplysningsföretag och mellan upplysningar om privatpersoner och företag. En kreditupplysning om en privatperson bygger till stor del på uppgifter som hämtas från myndigheter som Skatteverket och Kronofogden. Vanligt innehåll är:
- Personuppgifter – namn, personnummer och folkbokföringsadress.
- Inkomst – taxerad inkomst från de senaste åren.
- Skulder och krediter – befintliga lån och beviljade krediter.
- Betalningsanmärkningar – uppgift om att skulder inte betalats i tid, samt eventuellt skuldsaldo hos Kronofogden.
- Historik – antal tidigare kreditupplysningar som gjorts på dig.
- Kreditbetyg – ett omdöme eller en riskprognos som sammanfattar din kreditvärdighet.
IMY påpekar att en kreditupplysning inte bara innehåller rena fakta. Omdömen och råd kan också lämnas som vägledning för den ekonomiska bedömningen, till exempel i form av ett kreditbetyg eller en så kallad UC-score.
När görs en kreditupplysning?
En kreditupplysning tas i regel varje gång någon behöver bedöma din betalningsförmåga innan ett avtal ingås. Det är vanligt i dessa situationer:
- När du ansöker om lån, till exempel bolån, privatlån eller snabblån.
- När du ansöker om kreditkort eller handlar på avbetalning och faktura.
- När du ska hyra en bostad och hyresvärden vill se att du kan betala hyran.
- När du tecknar vissa abonnemang, exempelvis mobil- eller elavtal.
Enligt Konsumentverket måste en kreditprövning göras för alla typer av lån, oavsett hur stort eller litet beloppet är och hur länge du ska låna. Reglerna skärps ytterligare den 20 november 2026, då en ny konsumentkreditlag börjar gälla med striktare krav på kreditgivare. Ansöker du om ett bolån väljer banken och du mellan bunden eller rörlig ränta, och då ingår kreditprövningen som en del av hela låneprocessen tillsammans med regler som amorteringskravet.
Vilka kreditupplysningsföretag finns i Sverige?
Kreditupplysningar får bara tas av företag som bedriver kreditupplysningsverksamhet, och den verksamheten kräver normalt tillstånd från Integritetsskyddsmyndigheten. De mest kända aktörerna i Sverige är:
- UC (Upplysningscentralen) – det största kreditupplysningsföretaget, som ägs gemensamt av de större bankerna. Via tjänsten Min UC kan privatpersoner se sina egna uppgifter.
- Creditsafe – levererar kredit- och företagsupplysningar.
- Dun & Bradstreet – tidigare Bisnode, med upplysningar om både privatpersoner och företag.
Verksamheten styrs av kreditupplysningslagen (1973:1173) och dataskyddsförordningen (GDPR). Lagen ska i första hand skydda din personliga integritet, men också bidra till en effektiv kreditupplysning. För privatpersoner gäller två viktiga skyddsregler: uppgifter får bara lämnas ut om den som frågar har ett legitimt behov – till exempel vid en kreditprövning – och du ska alltid få en kopia på informationen så att du kan kontrollera att den stämmer. Kopian visar vem som har beställt upplysningen och vilka uppgifter som har lämnats ut.
Vad påverkar din kreditvärdighet?
Kreditvärdigheten bedöms utifrån flera faktorer tillsammans, inte en enskild uppgift. Det som normalt väger in är:
- Betalningsanmärkningar – den tyngsta negativa faktorn.
- Inkomst – en stabil och tillräcklig inkomst påverkar positivt.
- Befintliga lån och krediter – hög skuldsättning drar ner betyget.
- Månadsutgifter och livssituation – vägs mot inkomsten.
- Antal kreditupplysningar – många förfrågningar under kort tid kan sänka kreditvärdigheten.
Enligt Konsumentverket kan flera kreditupplysningar som registreras när du ansöker om många lån leda till en lägre kreditvärdighet, vilket kan göra kreditgivare tveksamma. En enstaka förfrågan har däremot normalt liten effekt. En viktig detalj är att en kreditupplysning som du gör på dig själv – en så kallad egenupplysning – inte registreras och därför inte påverkar din kreditvärdighet. Du kan alltså kontrollera dina egna uppgifter hur ofta du vill utan risk.
Betalningsanmärkningar – så länge finns de kvar
En betalningsanmärkning är en uppgift hos ett kreditupplysningsföretag som visar att någon inte har betalat sina skulder i tid. Det är kreditupplysningsföretagen – inte Kronofogden – som registrerar anmärkningen, utifrån uppgifter hos Kronofogden. Hur länge uppgiften finns kvar beror på vem du är och vilken situation det gäller:
- Privatperson: betalningsanmärkningen finns kvar i tre år.
- Företag (juridisk person): finns normalt kvar i fem år.
- Skuldsanering: finns kvar i fem år från att skuldsaneringen inleddes (tre år för företagare).
- Egna kreditförfrågningar: uppgift om en gjord upplysning gallras efter cirka ett år.
Att betala en skuld tar inte bort anmärkningen tidigare – den gallras automatiskt när tiden löpt ut. Vill du veta om du har någon betalningsanmärkning får du vända dig till kreditupplysningsföretagen.
Dina rättigheter – kontrollera din egen kreditupplysning
Du har rätt att få veta vilka uppgifter som finns registrerade om dig. Det kan vara klokt att kontrollera din egen information innan du söker ett större lån, så att du upptäcker eventuella fel i tid. Du kan beställa en egenupplysning direkt från ett kreditupplysningsföretag. Hos Min UC finns tjänsten Kreditkollen, en abonnemangstjänst som kostar 49 kronor i månaden utan bindningstid, där du löpande kan följa ditt kreditbetyg. Eftersom en upplysning på dig själv inte registreras påverkar den inte din kreditvärdighet.
Om du anser att en uppgift är felaktig kan du begära rättelse hos kreditupplysningsföretaget, och misstänker du att någon har tagit en upplysning utan legitimt behov kan du anmäla det till Integritetsskyddsmyndigheten.
Så kan du stärka din kreditvärdighet
Det går inte att trolla bort en betalningsanmärkning, men du kan arbeta långsiktigt med din ekonomi för att framstå som en tryggare låntagare. Grunden är ordnade betalningar och koll på var pengarna tar vägen.
Checklista
- Betala i tid – sköt räkningar och skulder så att du undviker betalningsanmärkningar.
- Samla inte på förfrågningar – ansök inte om många lån och krediter samtidigt.
- Ha koll på ekonomin – en budget gör det lättare att alltid betala i tid.
- Bygg en buffert – ett sparande minskar behovet av nya krediter.
- Rensa bland krediter – säg upp kort och krediter du inte använder.
- Kontrollera dig själv – en egenupplysning registreras inte och är gratis att göra via vissa tjänster.
Ett bra första steg är att göra en budget för din privatekonomi så att räkningarna alltid kan betalas i tid. Att bygga upp en ekonomisk buffert gör dig mindre beroende av nya krediter om något oförutsett händer, och ett regelbundet sparande som får växa med ränta-på-ränta-effekten stärker din ekonomi över tid.
Friskrivning
Den här artikeln är allmän information om hur kreditupplysningar fungerar och är inte ekonomisk eller juridisk rådgivning. Reglerna och företagens villkor kan ändras, så kontrollera alltid aktuella uppgifter hos ansvariga myndigheter. Integritetsskyddsmyndigheten (IMY) ger tillstånd till och har tillsyn över kreditupplysningsföretagen, Konsumentverket ansvarar för konsumentskyddet kring lån och krediter och Finansinspektionen utövar tillsyn över banker och kreditgivare. Lånar du pengar ska du alltid utgå från din egen återbetalningsförmåga.
Referenskällor
- Integritetsskyddsmyndigheten – Kreditupplysningslagen och dataskyddsförordningen
- Integritetsskyddsmyndigheten – Så fungerar kreditupplysning
- Integritetsskyddsmyndigheten – Betalningsanmärkningar
- Konsumentverket – Låna pengar
- Konsumentverket – Inkasso och betalningsanmärkning
- Kronofogden – Hur länge finns uppgifter om betalningsanmärkning kvar?
- Min UC – Kreditvärdighet
- Min UC – Kreditkollen
Vanliga frågor (FAQ)
Vad är skillnaden mellan kreditupplysning och kreditprövning?
Kreditupplysningen är det informationsunderlag som ett kreditupplysningsföretag tar fram om din ekonomi. Kreditprövningen är den bedömning som en bank eller långivare gör utifrån underlaget för att avgöra om du ska beviljas lån eller kredit.
Kan jag neka till att ett företag tar en kreditupplysning på mig?
Om du själv ansöker om ett lån eller en kredit anses det finnas ett legitimt behov, och du kan då inte hindra att en upplysning tas – den är en del av ansökan. Däremot får ingen ta en upplysning om dig utan ett sådant behov, och missbruk kan anmälas till Integritetsskyddsmyndigheten.
Syns det om jag tar en kreditupplysning på mig själv?
Nej. En upplysning som du gör på dig själv, en egenupplysning, registreras inte och påverkar därför varken din kreditvärdighet eller det kreditgivare ser. Du kan kontrollera dina egna uppgifter så ofta du vill.
Vad är ett bra kreditbetyg?
Olika kreditupplysningsföretag använder olika skalor och poängsystem, så det finns inget allmängiltigt gränsvärde. Ett högre betyg innebär lägre bedömd risk. Det viktigaste för ett bra betyg är att du saknar betalningsanmärkningar, har stabil inkomst och inte är hårt skuldsatt.
Hur tar jag bort en betalningsanmärkning?
En betalningsanmärkning går inte att betala bort i förtid, utan gallras automatiskt efter tre år för privatpersoner. Är själva uppgiften felaktig kan du begära rättelse hos kreditupplysningsföretaget.